국민연금 추납은 신청한 다음 달 중순에 고지서가 오고 그달 말일까지 낸다. 그래서 11월에 신청하면 12월 31일까지 내게 되고, 낸 보험료는 올해 연금보험료 소득공제에 들어간다. 12월에 신청하면 납부기한이 2027년 1월이라 보험료율이 9.5%에서 10%로 오르고, 1월에 낸 돈은 2027년분 공제가 된다.
국민연금 추납(추후납부)은 보험료를 못 낸 기간을 지금 보험료로 내고 가입기간으로 인정받는 제도다. 실직이나 사업 중단, 군복무, 결혼 뒤 소득 없는 배우자로 빠졌던 기간이 대상이다. 최대 119개월까지 신청할 수 있고, 한 번에 내거나 최대 60회로 나눠 낸다. 강제가 아니라 본인이 고른다.
임의가입은 아예 문을 여는 쪽이다. 의무 가입 대상이 아닌 전업주부나 학생도 원하면 국민연금에 들어갈 수 있다. 2026년 일반 임의가입자의 최소 보험료는 월 96,230원이다. 그리고 추납은 가입 중일 때만 신청할 수 있어서, 전업주부라면 임의가입부터 해야 추납 문도 열린다.
어떤 기간을 추납할 수 있나
국민연금공단 안내상 세 가지다. 사업 중단이나 실직으로 보험료를 못 낸 납부예외 기간, 보험료를 1개월 이상 낸 뒤 가입 대상에서 빠진(적용제외) 기간, 1988년 이후 군복무 기간이다.
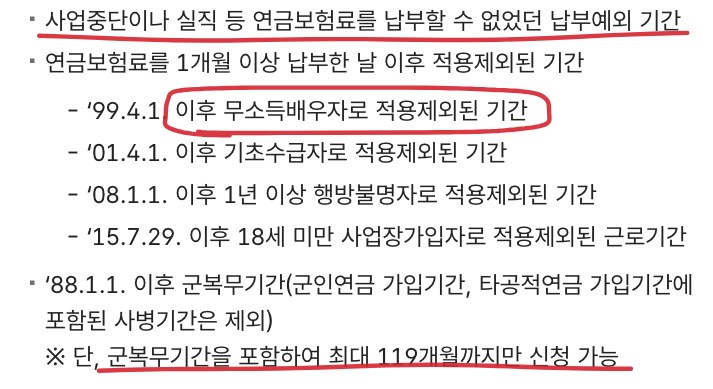
흔히 놓치는 건 가운데 적용제외 기간이다. 결혼 전 직장에서 1개월 이상 보험료를 냈다면, 1999년 4월 이후 소득 없는 배우자로 빠져 있던 기간을 추납할 수 있다. 한 번도 낸 적이 없다면 여기에 해당하지 않는다. 공백이 119개월보다 길면 그 안에서 원하는 기간만 골라 신청한다.
비슷해 보이지만 다른 제도가 둘 있다. 가입 중에 그냥 안 낸 미납 보험료는 추납이 아니라 미납분 납부로 해결한다(지역가입자는 최대 24회 분할). 예전에 반환일시금으로 돌려받은 기간은 추납이 아니라 반납으로 되살린다.
11월에 신청하면 올해, 12월이면 내년
공단 안내를 보면 추납을 신청하면 신청한 달의 다음 달 11~15일쯤 고지서가 나가고, 그달 말일까지 내면 된다. 연말에는 이 한 달 차이가 두 가지를 가른다.
| 신청한 달 | 고지서 | 납부기한 | 적용 보험료율 | 기한 안에 낼 때 공제 연도 |
|---|---|---|---|---|
| 2026년 11월 | 12월 11~15일쯤 | 2026년 12월 31일 | 9.5% | 2026년 |
| 2026년 12월 | 2027년 1월 11~15일쯤 | 2027년 1월 말일 | 10% | 2027년 |
하나는 보험료율이다. 추납보험료는 납부기한이 속하는 달의 보험료율로 계산한다(국민연금법 제92조 제3항). 보험료율은 2026년 9.5%, 2027년 10%로 오르니, 기준소득월액과 개월 수가 같다면 12월 신청이 약 5.3% 더 비싸다.
다른 하나는 공제 연도다. 소득세법 제51조의3은 그 과세기간에 낸 연금보험료를 그해 종합소득에서 빼게 했다. 신청한 날이 아니라 실제로 낸 날이 기준이다. 11월에 신청해 12월에 낸 돈은 2027년 1~2월 연말정산(2026년분)에 들어가고, 1월에 낸 돈은 2028년 초 연말정산으로 간다.
나눠 내면 그해 실제로 낸 회차만 그해 공제가 된다. 11월에 신청해 60회로 나누면 2026년에 내는 건 12월 첫 회뿐이다. 한 번에 내면 공제가 그해에 몰리고, 나눠 내면 여러 해에 걸쳐 나뉜다. 어느 쪽이 나은지는 해마다 소득이 얼마인지에 달렸다.
누가, 어떤 순서로 신청하나
추납은 국민연금 자격이 있는 동안에만 신청할 수 있다. 자격을 잃은 뒤에는 새로 신청할 수 없다. 그래서 지금 내 처지에 따라 첫 단계가 다르다.
| 지금 내 처지 | 먼저 할 일 |
|---|---|
| 전업주부(소득 없는 배우자로 적용제외) | 임의가입 신청 → 추납 신청 |
| 실직·폐업으로 납부예외 중 | 소득 신고나 납부 재개 → 추납 신청 |
| 직장인·보험료 내는 지역가입자 | 바로 추납 신청 |
| 60세 이후 | 임의계속가입(60세 넘어서도 계속 내는 가입) 중일 때만 |
신청은 공단 지사 말고도 공단 홈페이지와 「내 곁에 국민연금」 앱에서 된다. 혼인관계증명서(상세, 주민등록번호 모두 표시)는 모든 신청자가 내야 하고, 비대면이면 파일로 첨부해야 신청이 된다. 2008년 전에 이혼·사별 이력이 있으면 제적등본, 군복무 기간은 병적증명서 같은 서류가 더 필요하다.
신청한 다음 달 중순쯤 고지서가 오고 그달 말일까지 낸다. 안 내도 체납처분은 없고 한 번 안내만 온다. 다만 기한이 지나면 가산이자가 붙고, 연금을 받기 시작하거나 사망하면 더는 낼 수 없다.
얼마를 내나
추납보험료는 신청하는 달의 기준소득월액에 납부기한이 속하는 달의 보험료율을 곱하고, 추납할 개월 수를 곱한다(국민연금법 제92조). 과거 보험료가 아니라 지금 소득, 지금 보험료율이다.
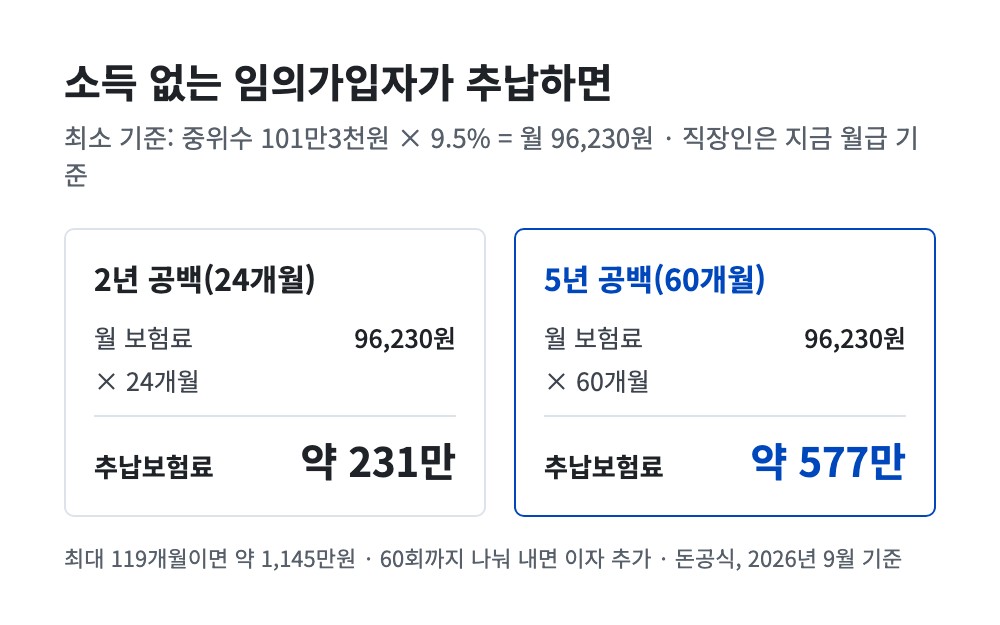
그래서 사람마다 크게 다르다. 소득이 없어 임의가입한 사람은 본인이 정한 기준소득월액으로 계산하니 최소 월 96,230원이다. 직장인은 지금 월급이 기준이라, 기준소득월액 300만원이면 한 달치가 28만5천원, 60개월이면 1,710만원이다.
임의가입자가 추납할 때만 한 달치에 상한이 있다. 전체 가입자 평균소득인 A값(2026년 월 3,193,511원)에 보험료율을 곱한 금액까지로, 2026년이면 월 약 30만3천원이다.
한 번에 내기 어려우면 월 단위로 최대 60회 나눠 낸다. 나눠 내면 1년 만기 정기예금 이자율만큼 이자가 붙는다.
늦게 낼수록 비싸지나
비싸진다. 옛날 기간이라도 계산은 지금 소득과 지금 보험료율로 하고, 보험료율은 해마다 오른다. 2025년까지 9%였고 2026년부터 매년 0.5%p씩 올라 2033년에 13%가 된다(국민연금공단 안내).
같은 기준소득월액 101만3천원으로 60개월을 추납하면 2026년 9.5%로는 약 577만원, 10%가 적용되는 2027년에는 약 608만원이다. 임의가입 최소 기준인 중위수도 매년 4월에 바뀐다.
늘어나는 연금도 낸 달을 기준으로 계산한다(같은 조 제5항). 옛날 기간을 채워도 그 시절 기준으로 계산해 주지는 않는다는 얘기다. 추납 전후 예상연금액이 얼마나 달라지는지는 공단 지사나 고객센터(1355)에 물어보는 게 정확하다.
소득이 없으면 임의가입
18세 이상 60세 미만 중 직장이나 지역가입자가 될 수 없는 사람은, 제외 대상이 아니면 원할 때 임의가입자가 될 수 있다(국민연금법 제10조). 국민연금이나 다른 공적연금 가입자·수급자의 소득 없는 배우자, 보험료를 낸 적 없는 18~27세 학생·군인 같은 경우다. 다른 공적연금 가입자나 조기노령연금을 받게 된 사람 등은 안 된다.
보험료는 지역가입자 중위수 기준소득월액 이상에서 본인이 정한다. 2026년 4월부터 적용되는 중위수가 101만3천원이라 최소가 월 96,230원이다. 더 높게 잡으면 더 내고 연금도 늘어난다.
전업주부가 추납을 하면 추납보험료와 별도로 임의가입 보험료도 매달 나간다는 점을 같이 봐야 한다. 신청은 공단 방문·우편·팩스·전화, 홈페이지, 앱으로 할 수 있다. 언제든 탈퇴할 수 있고, 6개월 이상 계속 안 내면 직권으로 탈퇴된다.
연금을 받으려면 가입기간이 10년 이상이어야 한다(국민연금법 제61조). 임의가입과 추납은 결국 이 10년을 채우거나 가입기간을 늘리는 수단이다.
소득공제와 받을 때 세금
본인이 부담한 연금보험료는 전액 소득공제 대상이고, 2006년부터는 추납보험료도 포함된다(소득세법 제51조의3, 국민연금공단 안내). 연체금이나 반납금은 빠진다. 공단이 납부 내역을 국세청에 넘기므로 증명서를 따로 낼 필요는 없다.
물론 공제는 보험료를 낸 본인의 근로·사업소득 같은 종합소득에서 받는다. 아내 명의로 낸 임의가입·추납 보험료를 남편 연말정산에 넣을 수는 없다. 그리고 인적공제, 연금보험료공제, 특별소득공제 같은 소득공제를 합친 금액이 그해 종합소득금액보다 크면, 넘는 만큼은 연금보험료공제를 받지 않은 것으로 본다(같은 조 제3항). 남은 공제가 다음 해로 넘어가지는 않는다. 몰아서 낼지 나눠 낼지는 그해 소득을 보고 정할 일이다.
공제받지 못한 보험료는 나중에 연금을 받을 때 따로 계산된다. 연금을 받을 때 공제받은 보험료로 쌓인 부분은 연금소득으로 과세되지만, 공제를 받지 않고 낸 보험료는 확인을 받으면 과세 대상에서 뺀다(소득세법 시행령 제40조 제3항). 확인은 세무서에서 「연금보험료 등 소득·세액 공제확인서」를 받아 내는 방식이다(제201조의10).
2026년 11월 15일 기준.
참고한 자료
- 국민연금공단, 연금보험료의 추후납부(추납)
- 국민연금공단, 임의가입자
- 국민연금공단, 연금보험료(보험료율·연금보험료에 대한 소득공제)
- 국민연금공단, 자주 묻는 질문: 소득이 없는 학생(군인), 전업주부도 가입해야 하나요?
- 국민연금법 제10조(임의가입자)
- 국민연금법 제61조(노령연금 수급권자)
- 국민연금법 제88조(연금보험료의 부과·징수 등)
- 국민연금법 제92조(연금보험료의 추후 납부)
- 소득세법 제51조의3(연금보험료공제)
- 소득세법 시행령 제40조(공적연금소득의 계산)·제201조의10
이 글은 관련 자격이 없는 개인이 공개 자료를 정리한 것입니다. 개인 상황에 따라 적용이 다를 수 있으니 신청·신고 전에 담당 기관에 확인하세요.