연금저축이나 IRP에서 요건을 갖춰 연금으로 받으면, 세액공제를 받은 납입액과 운용수익에 받는 사람의 나이에 따라 세금이 붙는다. 70세 미만은 5.5%, 70세 이상 80세 미만은 4.4%, 80세 이상은 3.3%다. 소득세 5%·4%·3%에 소득세의 10%인 지방소득세를 더한 숫자다. 연금이 아닌 방식으로 꺼낼 때의 16.5%와 비교하면 3분의 1 이하다.
이 세금으로 끝나는 건 퇴직금 몫을 뺀 연금이 한 해 1,500만원 이하일 때다. 여러 금융회사 계좌를 모두 합친 금액이고, 한 달로 치면 125만원이다. 넘으면 다음 해 5월에 16.5% 분리과세와 종합과세 중 골라 신고한다. 다른 소득이 적은 은퇴자라면 1,500만원을 넘겨도 종합과세로 신고해 금융회사가 뗀 세금 일부를 돌려받을 수 있다.
나이별 세율
| 연금으로 받는 돈 | 세금(지방소득세 포함) |
|---|---|
| 공제받은 납입액·운용수익, 70세 미만 | 5.5% |
| 같은 돈, 70세 이상 80세 미만 | 4.4% |
| 같은 돈, 80세 이상 | 3.3% |
| 같은 돈을 종신형 연금보험으로 받을 때 | 3.3% |
| 퇴직금을 넣어 둔 돈 | 원래 낼 퇴직소득세(지방소득세 포함)의 70% (10년 넘게 받으면 60%, 20년 넘게 받으면 50%) |
| 공제 안 받은 원금 | 세금 없음 |
소득세법 제129조 제1항 제5호의2·제5호의3과 국세청 「원천징수 > 연금소득」 안내의 세율에, 지방소득세(지방세법 제103조의13)를 더해 적었다.
종신형 연금보험은 사망할 때까지 연금으로 받고 중도에 해지할 수 없는 계약이다. 나이 요건과 함께 갖추면 낮은 세율을 적용하고, 이 3%는 2026년 1월 1일 이후 받는 연금부터 4%에서 내려갔다.
퇴직금을 IRP나 연금저축에 넣어 두었다가 연금으로 받으면 원래 낼 퇴직소득세의 70%만 뗀다. 실제로 받은 햇수가 10년을 넘고 20년까지는 60%, 20년을 넘으면 50%다. 이 중 50% 구간은 2026년 1월 1일 이후 받는 연금부터다(국세청 안내).
한 해 1,500만원 기준
1,500만원은 연금계좌에서 연금으로 받은 돈 중 세액공제를 받은 납입액과 운용수익의 한 해 합계다. 퇴직금을 연금으로 받는 돈과 천재지변·3개월 이상 요양·파산 같은 부득이한 사유로 꺼낸 돈은 빼고 센다. 이 돈들은 세금이 없는 게 아니라 각자 정해진 세율로 따로 과세된다. 국민연금 같은 공적연금도 1,500만원에 들어가지 않는다(소득세법 제14조 제3항 제9호). 2023년까지는 이 기준이 1,200만원이었다.
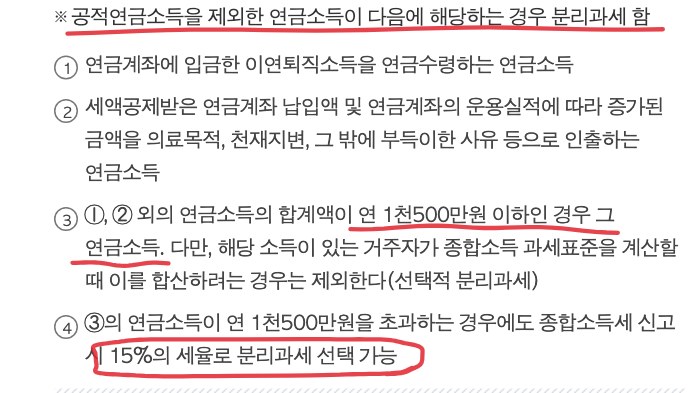
1,500만원 이하면 금융회사가 뗀 세금으로 끝난다. 원하면 종합과세를 골라 다른 소득과 합쳐 신고할 수도 있고, 다른 소득이 없다면 이쪽이 더 적을 수 있다. 70세 미만이 1,500만원을 받으면 금융회사는 82만5천원을 떼지만, 종합과세로 계산하면 약 46만9천원이다.
1,500만원을 넘으면 5월 종합소득세 신고를 해야 하고, 두 방식 중 하나를 고른다(소득세법 제64조의4). 하나는 그 연금 전액에 15%, 지방소득세까지 16.5%를 매기는 분리과세다. 넘는 부분만이 아니라 전액이라, 70세 미만 기준으로 1,500만원일 때 82만5천원이던 세금이 1,800만원이면 297만원이 된다. 금융회사가 이미 5.5%인 99만원을 뗐으므로 5월에 198만원을 더 낸다.
다른 하나는 종합과세다. 연금에서 연금소득공제를 빼고 다른 소득과 합쳐 누진세율로 계산한다. 공제는 연금이 1,400만원을 넘으면 630만원에 넘는 금액의 10%를 더한 금액이고, 한도는 900만원이다(소득세법 제47조의2, 국세청 안내). 다른 소득이 없는 사람이 1,800만원을 받았다면 다음과 같다.
- 연금소득공제 670만원을 빼면 1,130만원
- 본인 기본공제 150만원을 빼면 과세표준 980만원
- 6%를 곱하면 58만8천원, 지방소득세까지 약 64만7천원
금융회사가 뗀 99만원보다 적어서 차액을 돌려받는다. 이 숫자는 표준세액공제 같은 세액공제를 빼기 전이라 실제 신고 금액은 이보다 조금 더 적을 수 있다. 종합과세로 신고할 때 70세 이상이면 경로우대 추가공제 100만원도 받을 수 있다(국세청 안내).
국민연금이 있으면
국민연금 같은 공적연금은 나이별 세율이 아니라 종합소득 기본세율로 계산한다. 공단이 매달 연금소득 간이세액표로 떼고, 다음 해 1월에 연말정산한다(국세청 안내). 2002년 1월 1일 이후 낸 보험료와 근로를 바탕으로 받는 부분만 과세한다(소득세법 제20조의3 제2항).
사적연금이 1,500만원을 넘어 5월에 신고할 때는 어느 방식을 고르든 국민연금이 종합소득에 들어간다. 종합과세를 고르면 사적연금도 합쳐지고, 연금소득공제는 두 연금을 합친 금액에 한 번만 적용된다. 한도 900만원도 하나다.
과세 대상 국민연금이 1,000만원이고 연금저축 연금 1,800만원을 받는 65세가 다른 소득이 없다면, 종합과세는 약 171만6천원이다(세액공제 빼기 전). 연금 2,800만원에서 공제 770만원과 기본공제 150만원을 빼면 과세표준 1,880만원이다. 1,400만원까지 6%인 84만원에 넘는 480만원의 15%인 72만원을 더하면 156만원이고, 지방소득세를 더한 금액이다. 16.5% 분리과세를 고르면 연금저축 몫 297만원에 국민연금 몫 약 19만8천원을 더해 약 316만8천원이다.
종합과세 세율은 과세표준 1,400만원까지 6%, 5,000만원까지 15%이고, 넘는 부분부터 24%다. 그래서 은퇴 뒤 다른 소득이 크지 않은 사람은 종합과세가 적게 나오기 쉽고, 다른 소득과 합친 과세표준이 24% 구간에 걸리는 사람은 16.5% 분리과세가 적을 수 있다.
사적연금이 1,500만원 이하이고 다른 소득이 없다면 국민연금은 1월 연말정산으로 끝나, 5월에 따로 신고할 일이 없다(소득세법 제73조).
나는 아직 몇 살부터 한 해 얼마씩 받을지 정해 두지 않았다. 55세 이후쯤으로만 생각하고 있었고, 1,500만원 기준도 따져 본 적이 없다.
연금으로 인정받는 조건
이 세율은 연금으로 받을 때만 적용된다. 55세 이후 연금 수령을 신청하고, 가입한 지 5년이 지났고(퇴직금이 들어 있으면 예외), 한 해 연금수령한도 안에서 받아야 한다(소득세법 시행령 제40조의2 제3항). 연금 수령을 신청한 날 이후에 넣은 돈은 연금보험료로 보지 않는다(같은 조 제2항 제2호).
한도를 넘겨 받은 부분은 연금외수령으로 본다. 세액공제를 받은 납입액과 운용수익은 16.5%, 퇴직금 몫은 원래 퇴직소득세를 그대로 떼고, 공제 안 받은 원금은 세금이 없다. 한도는 연금수령연차에 따라 달라지는데, 연차는 실제로 받은 햇수가 아니라 처음 연금으로 받을 수 있게 된 해를 1년차로 센다. 11년차부터는 한도가 없고, 2013년 3월 1일 전에 가입한 계좌는 6년차부터 센다(같은 조 제4항).
한도는 계산식으로 정해진다. 그해 1월 1일(연금 수령을 처음 신청한 해에는 신청한 날) 현재 계좌 평가액을 ’11에서 연금수령연차를 뺀 수’로 나누고 120%를 곱한다(같은 조 제3항 제3호). 평가액이 같다면 연차가 올라갈수록 나누는 수가 작아져 한도가 커진다.
55세가 되고 가입한 지 5년이 지나 처음 연금으로 받을 수 있게 된 해가 1년차다. 신청을 늦춰도 연차는 이 해부터 센다. 1년차에 평가액이 1억원이면 한도는 1억원 ÷ 10 × 120%, 1,200만원이다. 평가액이 2억원이면 2,400만원이라, 한도까지 다 받으면 1,500만원 기준을 넘는다. 한도는 꺼낼 수 있는 최대치일 뿐이고, 받는 기간을 길게 잡으면 한 해에 받는 금액이 줄어 1,500만원 아래가 될 수 있다. 받을 금액·기간을 정하는 방식과 나중에 바꿀 수 있는지는 금융회사와 상품마다 다르다.
2013년 3월 1일 전에 가입한 계좌는 처음부터 6년차라, 같은 1억원이라도 1억원 ÷ 5 × 120%로 첫해 한도가 2,400만원이다.
연금저축과 IRP를 둘 다 갖고 있어도 1,500만원 기준은 퇴직금 몫을 뺀 세액공제분과 운용수익을 모든 연금계좌에서 합쳐 본다. 한도 안에서 받았더라도 합계가 1,500만원을 넘으면 5월 신고 대상이 된다.
나는 지금 연금저축에 매달 소액을 넣고 있다. 55세 전에 꺼내면 16.5%가 붙는다는 점 때문에 55세 전에는 꺼내지 않을 돈으로 둔다.
55세 전에 꺼낼 때의 세금은 연금저축 중도인출 세금에, 넣을 때의 공제는 연금저축·IRP 세액공제 한도와 공제율 글에서 따로 다룬다.
2026년 11월 7일 기준.
참고한 자료
- 소득세법 제14조(과세표준의 계산)
- 소득세법 제20조의3(연금소득)
- 소득세법 제47조의2(연금소득공제)
- 소득세법 제64조의4(연금소득에 대한 세액 계산의 특례)
- 소득세법 제129조(원천징수세율)
- 소득세법 시행령 제20조의2(의료 목적 또는 부득이한 인출의 요건 등)
- 소득세법 시행령 제40조의2(연금계좌 등)
- 지방세법 제103조의13(특별징수의무)
- 국세청, 원천징수 > 연금소득
- 국세청, 종합소득세 > 연금소득
이 글은 금융 자격이 없는 개인 투자자가 공개 자료와 자기 경험을 정리한 것이며, 특정 상품의 가입·매매를 권하지 않습니다.