건강보험 피부양자는 직장가입자에게 주로 생계를 기대고 있어 보험료를 따로 내지 않는 가족이다(국민건강보험법 제5조). 피부양자가 되려면 세 가지를 모두 채워야 한다(시행규칙 제2조).
- 부양요건: 가입자와의 관계와 같이 사는지에 따라 정해진 범위 안일 것
- 소득요건: 소득 합계 연 2천만원 이하, 그리고 사업소득이 없을 것. 기혼자는 부부 모두
- 재산요건: 재산세 과세표준 합계 5억4천만원 이하, 또는 5억4천만원 초과 9억원 이하이면서 소득 연 1천만원 이하
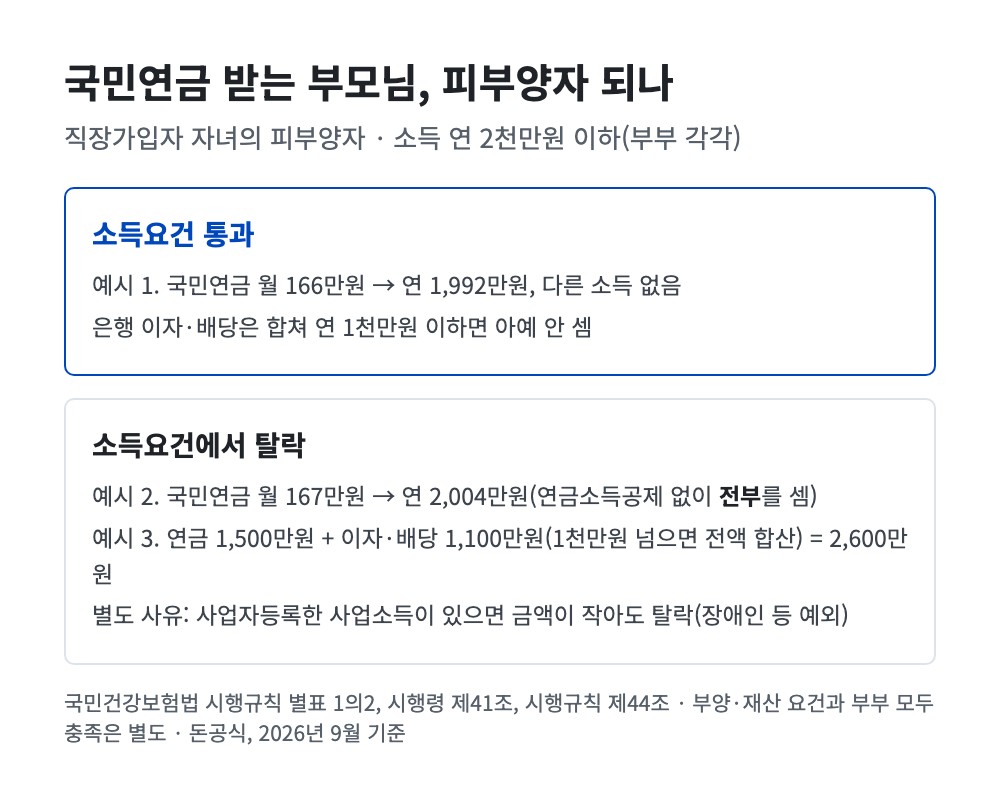
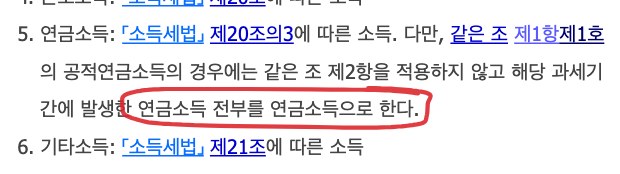
여기서 직관과 제일 어긋나는 게 공적연금이다. 국민연금·공무원연금·사학연금은 소득세처럼 연금소득공제를 빼지 않고, 그해 연금소득 전부를 소득으로 본다. 국민연금만 받는 부모님이라도 월 167만원이면 한 해 2,004만원이라, 이 금액이 반영되면 소득요건을 넘는다.
소득 2천만원은 무엇을 더하나
소득요건의 2천만원은 국민건강보험법 시행령 제41조가 정한 소득을 더한 금액이다. 이자, 배당, 사업, 근로, 연금, 기타소득이고, 비과세소득은 뺀다. 근로소득은 근로소득공제를 빼기 전 금액으로 본다(시행규칙 제44조).
여기에 두 가지 특칙이 있다.
- 공적연금은 공제 없이 전부: 국민연금, 공무원연금, 군인연금, 사학연금, 별정우체국연금 같은 공적연금소득은 소득세법의 연금소득공제 계산을 적용하지 않고, 해당 연도에 발생한 연금소득 전부를 본다(시행령 제41조 제1항 제5호). 다만 유족연금·장해연금처럼 소득세법상 비과세인 연금은 처음부터 빠진다(소득세법 제12조)
- 이자·배당 1천만원 문턱: 시행규칙 제44조가 정한 분리과세 이자·배당이 합쳐 1천만원 이하면 아예 합산하지 않는다. 1천만원을 넘으면 그 이자·배당 전부를 넣는다
그리고 기혼자는 이 소득요건을 부부 둘 다 채워야 한다(시행규칙 별표 1의2). 아버지 국민연금이 연 2천만원을 넘으면, 소득이 없는 어머니도 피부양자가 될 수 없다는 뜻이다.
직관적으로는 연말정산 부양가족 기본공제를 받는 부모님이면 피부양자도 당연히 될 것 같다. 근데 둘은 세는 범위도 문턱도 다르다. 소득세 기본공제는 2002년 이후 납입분에서 나오는 과세 대상 연금만 보고, 연금소득공제를 뺀 소득금액 100만원이 문턱이다. 과세분 연금만 있다면 연 516만원쯤, 월 43만원 선이다. 건강보험은 공제 없이 연금 전부를 보고 문턱이 2천만원이다. 그래서 과세분 국민연금이 월 43만~166만원이면 소득요건만 놓고 볼 때 기본공제는 못 받아도 피부양자는 될 수 있다. 거꾸로 2002년 이전 납입분이라 과세분이 거의 없는 오래된 공적연금은 기본공제는 되는데, 연금이 연 2천만원을 넘으면 피부양자는 안 될 수 있습니다. 기본공제 기준은 부양가족 기본공제 소득 100만원 기준 글에서 따로 다룬다.
이자·배당은 1천만원 이하와 초과의 차이가 크다. 예금 이자만 조금 있는 부모님이면 피부양자 판단에 아예 안 들어가지만, 1천만원을 1원이라도 넘으면 전액이 들어간다.
사업소득은 있으면 안 된다
소득요건에는 2천만원과 별개로 “사업소득이 없을 것”이 있다. 금액이 작아도 사업소득이 있으면 원칙적으로 안 된다.
예외는 이렇다. 다음 중 하나에 해당하고 사업소득 합계가 연 500만원 이하면 사업소득이 없는 것으로 본다.
- 사업자등록이 없는 경우. 다만 주택임대소득이 있으면 이 예외에 들어가지 않는다
- 장애인으로 등록한 경우
- 상이등급 판정을 받은 국가유공자·보훈보상대상자
그러니 장애인이나 상이등급 유공자가 아니라면 사업자등록을 한 사업소득은 금액이 작아도 안 된다. 주택 월세는 더 엄격하다. 사업자등록 없이 집 한 채를 월세로 놓은 부모님이라도, 그 소득이 주택임대소득이면 “사업자등록이 없다”는 이유로는 500만원 예외를 받지 못한다. 별표 1의2가 사업자등록 없음 예외에서 주택임대소득을 명시적으로 빼 두었다.
재산은 과세표준으로 본다
재산요건은 재산세 과세표준의 합으로 본다. 집값 시세나 공시가격이 아니라 재산세를 매길 때 쓰는 과세표준이다.
| 재산세 과세표준 합계 | 피부양자 |
|---|---|
| 5억4천만원 이하 | 재산요건 통과(부양·소득요건은 따로 채워야 함) |
| 5억4천만원 초과 9억원 이하 | 소득이 연 1천만원 이하여야 한다 |
| 9억원 초과 | 안 된다 |
형제자매는 소득 기준은 같지만 재산은 과세표준 1억8천만원 이하로 훨씬 좁고, 5억4천만원~9억원 구간도 없습니다.
누가 피부양자가 될 수 있나
부양요건은 관계와 같이 사는지에 따라 다르다(시행규칙 별표 1). 주요한 것만 보면 이렇다.
- 배우자: 같이 살든 따로 살든 인정
- 부모(부모와 재혼한 배우자 포함): 같이 살면 인정. 따로 살면, 부모와 같이 사는 형제자매가 없거나 있어도 그 형제자매에게 보수나 소득이 없을 때 인정
- 배우자의 부모: 같이 살면 인정. 따로 살면, 배우자의 부모와 같이 사는 배우자의 형제자매가 없거나 보수·소득이 없을 때 인정
- 자녀: 같이 살면 인정. 따로 살면 미혼일 때 인정. 이혼·사별한 자녀도 미혼으로 치지만, 그 자녀의 자녀(직계비속)가 없거나 있어도 보수·소득이 없어야 한다
- 형제자매: 30세 미만, 65세 이상, 등록 장애인, 상이등급 국가유공자 등이고 미혼이어야 한다. 같이 살면 부모가 없거나 부모에게 보수·소득이 없어야 하고, 따로 살면 여기에 같이 사는 다른 형제자매의 보수·소득 조건까지 본다
따로 사는 부모님이라면, 부모님과 같이 사는 형제에게 보수나 소득이 있을 때는 나에게 피부양자로 올릴 수 없다.
11월에 빠지는 사람이 생기는 이유
소득 자료를 바꾸는 달이 11월이라서다. 시행령 제41조 제3항은 1~10월에는 전전년도 소득 자료를 쓰되 연금소득만 전년도 자료를 쓰고, 11~12월에는 모두 전년도 자료를 쓰게 정해 두었다. 2026년으로 보면 10월까지는 2024년 이자·배당·사업·근로소득과 2025년 연금으로 따지다가, 11월부터는 이자·배당·사업·근로소득까지 2025년 자료로 바뀐다.
부모님이 2025년에 국민연금 1,000만원을 받고 예금 이자·배당이 1,100만원이었다면, 이자·배당이 1천만원을 넘었으니 전부 더해 2,100만원이 된다. 2024년 자료로는 요건을 채웠다고 하면, 2026년 10월까지는 문제가 없다가 11월에 2025년 자료가 들어가면서 2천만원을 넘는다. 공단이 이걸 확인한 날의 다음 날 피부양자에서 빠집니다.
연금은 사정이 다르다. 1~10월에도 연금은 전년도 자료를 써서, 11월에 자료 연도가 바뀌는 건 이자·배당·사업·근로소득 쪽이다. 그러니 이자·배당이나 사업소득이 늘어난 해가 있었다면 그다음 해 11월이 고비다. 11월에 피부양자에서 빠진다는 안내를 받았다면, 공단이 몇 년도 어떤 소득 자료로 2천만원을 넘었다고 봤는지부터 맞춰 보는 게 순서다. 1천만원을 살짝 넘은 이자·배당처럼 문턱 하나로 갈리는 경우도 있다.
신고와 상실
올릴 때는 신고 시점이 중요하다. 직장가입자 자격 취득일이나 자격 변동일부터 90일 안에 피부양자 신고를 하면 그 날짜로 자격을 취득합니다. 90일을 넘기면 원칙적으로 신고한 날부터다(시행규칙 제2조 제2항). 다만 천재지변, 질병·사고 등 공단이 정하는 본인 책임 없는 부득이한 사유로 늦었으면 원래 날짜로 인정한다(같은 항 제3호 단서). 공단이 국가 자료로 대상자를 확인할 수 있으면 신고서를 따로 내지 않아도 된다(같은 조 제4항 단서).
빠지는 경우는 이렇다(같은 조 제3항).
- 소득·재산 요건을 못 채우면 공단이 그걸 확인한 날의 다음 날 빠진다
- 사업소득이나 근로소득이 새로 생겨 시행령 제41조의2 제3항에 따라 그 사실과 금액을 신고했고 공단이 소득요건을 넘었다고 확인하면, 그 소득이 생긴 달의 다음 달 말일에 빠진다
- 같은 소득을 신고하지 않았는데 공단이 소득요건을 넘었다고 확인하면 그 소득이 생긴 달의 말일로 빠진다. 신고한 경우보다 한 달 이르다
- 거짓으로 신고해 피부양자가 된 게 드러나면 처음 자격을 얻은 날로 거슬러 빠진다
- 직장가입자가 자격을 잃는 날 피부양자도 같이 빠진다. 부모님을 올려 둔 자녀가 직장가입자 자격을 잃으면 부모님도 그날 빠진다
피부양자에서 빠지고 다른 직장가입자의 피부양자 요건도 채우지 못하면 지역가입자가 된다. 국민건강보험법 제6조는 직장가입자와 그 피부양자가 아닌 가입자를 지역가입자로 정합니다. 보험료를 직접 내게 된다는 뜻이다.
2026년 10월 29일 기준.
참고한 자료
- 국민건강보험법 제5조(적용 대상 등)
- 국민건강보험법 제6조(가입자의 종류)
- 국민건강보험법 시행령 제41조(소득월액)
- 국민건강보험법 시행규칙 제2조, 제44조, 별표 1, 별표 1의2
- 소득세법 제12조(비과세소득)
이 글은 관련 자격이 없는 개인이 공개 자료를 정리한 것입니다. 개인 상황에 따라 적용이 다를 수 있으니 신청·신고 전에 담당 기관에 확인하세요.