국내 증시에 상장된 ETF 중 국내 주식형이 아닌 것(해외 주식 지수·채권·원자재 등)은 일반 계좌에서 팔 때 과세 대상 차익에 배당소득세 15.4%(지방소득세 포함)가 원천징수된다. 분배금도 받을 때 15.4%다. ISA 안에서는 세금을 해지할 때 한 번만 계산하고, 손익을 합친 순이익에서 비과세 한도를 뺀 나머지에만 9.9%를 낸다.
차이는 세율만이 아니다. 일반 계좌에서는 팔 때마다 그 ETF 차익에서 따로 세금을 떼고 끝나서, 다른 ETF에서 본 손실과 합쳐 줄지 않는다. 또 이 소득은 예금 이자 등과 합쳐 연 2천만원을 넘으면 금융소득종합과세에 합산되지만, ISA 안의 소득은 이 합산에서 빠진다.
일반 계좌에서는 어떻게 떼나
국내 주식형이 아닌 ETF는 매매차익을 배당소득으로 본다. 삼성자산운용 Kodex 안내에 따르면 산 때부터 판 때까지의 과세표준기준가격 상승분과 실제 매매차익 중 적은 금액에 15.4%를 뗀다. 떼는 시점은 팔 때다. 과세표준기준가격은 ETF 수익 중 비과세 부분을 빼고 세금 계산용으로 따로 매일 공표하는 기준가격이다.
그럼 국내 주식으로 구성된 ETF는 어떨까? 매매차익에는 세금이 없다. 시행령이 펀드가 국내 증시에 상장된 증권을 사고팔아 낸 손익을 과세 대상 이익에서 빼기 때문이다. 해외 지수 ETF가 담은 외국 주식은 여기에 해당하지 않고, 채권은 시행령이 이 제외에서 다시 빼 두어서 차익이 과세된다. 국내 주식형 ETF도 분배금에는 15.4%가 붙는다.
ISA 안에서는 어떻게 계산하나
세금은 해지하는 날 한 번 계산해 금융회사가 원천징수한다. 그때까지 계좌에서 난 이익에서 손실을 빼고, 비과세 한도(일반형 200만원, 서민형 400만원)를 넘는 부분에 9%, 지방소득세까지 9.9%를 매긴다.
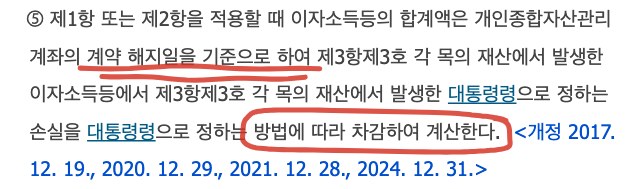
빼 주는 손실은 과세 대상 이익에 들어가는 종류의 손실이다. 해외 지수 ETF와 채권 ETF의 손익은 둘 다 과세 대상이라 서로 차감된다. 반대로 매매차익이 원래 비과세인 국내 주식형 ETF의 손실은 ISA 안에서도 빼 주지 않는다(시행령 제93조의4 제9항).
차감 순서는 같은 종류 자산의 이익에서 먼저, 남으면 배당소득, 그다음 이자소득이다(같은 조 제10항). 자세한 순서는 ISA 만기 세금 계산법에 정리했다.
같은 ETF로 계산해 보면
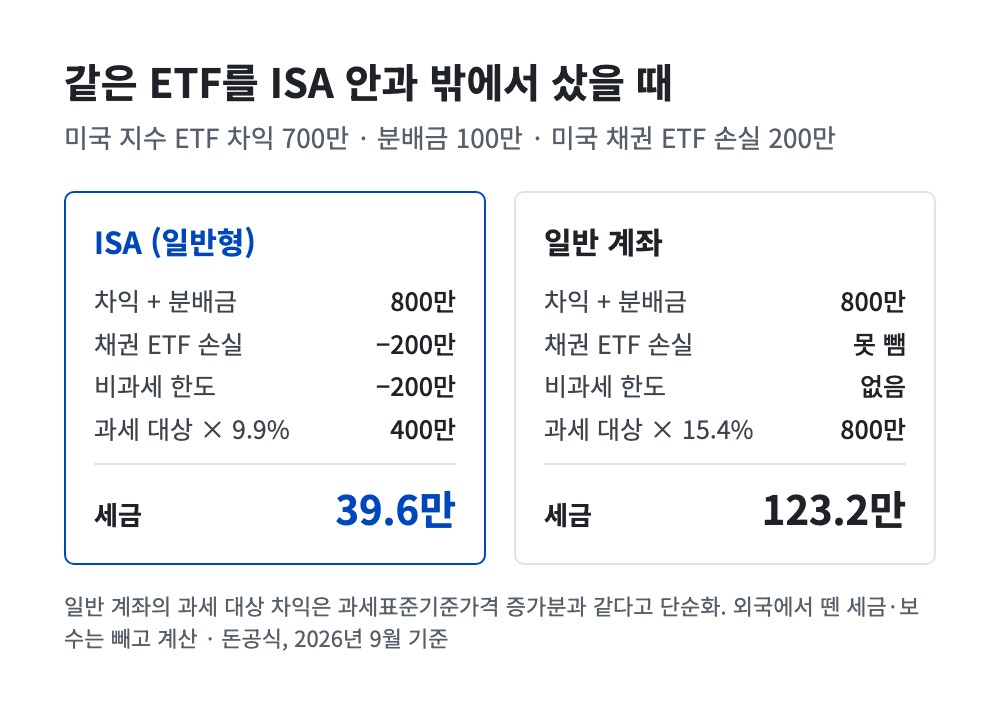
3년 동안 미국 지수 ETF로 차익 700만원과 분배금 100만원을 벌고, 미국 채권 ETF로 200만원을 잃었다고 치자. 일반 계좌에서는 이익 800만원에 15.4%를 매겨 123만2천원이고, ISA 일반형에서는 순이익 600만원에서 비과세 200만원을 뺀 400만원에 9.9%를 매겨 39만6천원이다. 차이는 83만6천원이다.
미국 지수 ETF 하나만 모아 차익이 200만원 안쪽이라면 ISA 일반형에서는 세금이 없다. 일반 계좌라면 그 차익에 15.4%가 붙는다.
일반 계좌의 과세 대상 차익을 과세표준기준가격 증가분과 같다고 단순화한 계산이다. 실제 과세 금액은 실제 차익보다 작을 수 있다. 해외 ETF 분배금에는 외국에서 먼저 뗀 세금도 있는데, ISA 안에서 이 세금을 어떻게 공제하는지는 2025년 초 시행령 개정으로 따로 기준이 생겼다(당시 기획재정부 설명). 이 계산에는 넣지 않았다.
금융소득종합과세에서는
일반 계좌의 ETF 차익과 분배금은 배당소득이라, 예금 이자 등과 합쳐 한 해 2천만원 이하면 15.4% 원천징수로 끝나고 넘으면 종합과세된다. 일반 계좌에서는 판 해의 소득으로 잡힌다. 여러 해 쌓인 차익을 한 해에 팔면 그해에 몰린다.
ISA 안의 소득은 비과세분이든 9% 과세분이든 이 합산에서 빠진다.
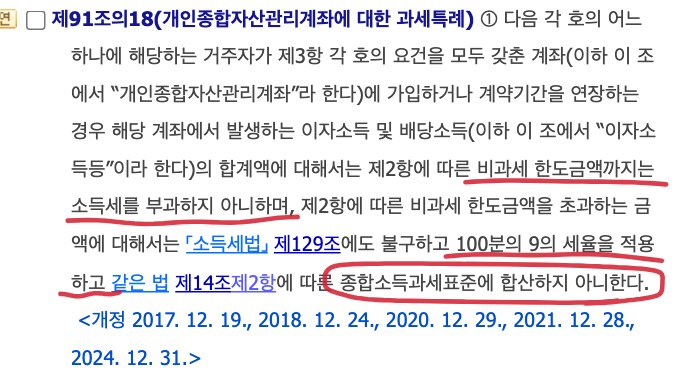
다만 직전 3년 중 한 번이라도 금융소득종합과세 대상이었다면 ISA 세제 혜택 자체를 받을 수 없다(조세특례제한법 제129조의2).
한눈에 비교
| 일반 계좌 | ISA | |
|---|---|---|
| 세금 떼는 때 | 팔 때·분배금 받을 때마다 | 해지할 때 한 번 |
| 과세 대상 ETF끼리 손실 차감 | 안 됨 | 됨 |
| 세율 | 15.4% | 비과세 한도 넘는 부분 9.9% |
| 금융소득종합과세 | 2천만원 넘으면 합산 | 합산 안 함 |
ISA에는 조건이 있다. 3년 안에 해지하거나 넣은 원금보다 많이 꺼내면 중도해지로 보고 덜 낸 세금을 추징하고, 한 해에 넣을 수 있는 돈은 2천만원, 총 1억원까지다. 중도에 꺼낼 때의 규칙은 ISA 중도인출·중도해지 세금 글에서 따로 다룬다.
내 ISA도 미국 지수·배당·국채·금을 따르는 국내 상장 ETF로만 채웠다. 예금에만 두는 게 맞나 고민하다가, 내 경우에는 특별한 이유가 없으면 ISA가 낫다고 판단해 매달 적립을 시작했다.
2026년 10월 1일 기준.
참고한 자료
- 조세특례제한법 제91조의18(개인종합자산관리계좌에 대한 과세특례)
- 조세특례제한법 시행령 제93조의4
- 조세특례제한법 제129조의2(저축지원을 위한 조세특례의 제한)
- 소득세법 시행령 제26조의2(집합투자기구의 범위 등)
- 소득세법 제14조(과세표준의 계산)
- 삼성자산운용 Kodex, ETF 세금
- 정책브리핑, 기재부 “외국납부세액 공제 적용 제도, 합리적으로 지속 정비” (2025.2.4)
이 글은 금융 자격이 없는 개인 투자자가 공개 자료와 자기 경험을 정리한 것이며, 특정 상품의 가입·매매를 권하지 않습니다.