ISA 만기 연장은 계약 만료일 전에 계좌를 연 회사에 신청한다. 만료일이 지나면 연장할 수 없다. 연장하는 날을 기준으로 비과세 한도와 가입 자격을 다시 보고, 3년 의무기간은 처음 가입한 날부터 그대로 센다.
연장했다고 연금계좌로 옮기는 길이 막히지는 않는다. 가입하고 3년이 지났다면 만기 전에도 옮길 수 있고, 옮긴 날 계약이 끝난 것으로 본다.
의무기간과 만기는 다른가
의무기간은 법이 정한 3년이고, 만기는 가입할 때 정한 계약기간이 끝나는 날이라 둘은 다르다. 의무기간 안에 해지하면 사망·해외이주 같은 부득이한 사유가 아닌 한 비과세와 9% 분리과세로 덜 낸 세금을 다시 걷는다.
계약기간은 3년 이상이면 되니 처음부터 3년보다 길게 정할 수도 있다. 연장은 이 계약기간을 늘리는 일이고, 3년 의무기간과는 상관이 없다.
언제까지 연장할 수 있나
연장은 계약기간 만료일 전에만 된다. 조세특례제한법이 “계약기간 만료일 전에” 연장할 수 있다고 정해 두어서, 만료일이 지난 계좌는 연장할 수 없다. 이미 만료됐다면 잊고 있던 ISA 찾는 법의 “이미 만료됐다면”을 보면 된다.
만료일 며칠 전부터 신청을 받는지, 앱의 어느 메뉴에서 하는지는 회사마다 다르다. 가입한 회사 앱에서 계약 만료일을 먼저 확인해 둔다.
나는 만기 3주쯤 전에 계좌를 연 회사 앱에서 직접 연장했다. 만기가 다가온다는 알림은 받지 못했고, 스스로 앱에 들어가서 했다.
어떻게 신청하나
계좌를 연 회사에 신청한다. 연장은 새 계좌를 여는 게 아니라 지금 계좌의 계약기간을 늘리는 일이다.
비과세 400만원 한도로 연장하려면 소득확인증명서를 낸다. 직전 해 총급여 5천만원 이하이거나 종합소득 3,800만원 이하인 사람, 농어민이 여기에 해당한다. 시행령이 가입할 때와 똑같이 “계약기간을 연장하려는 자”에게 이 서류를 내게 했다.
증명서는 세무서에 가지 않아도 홈택스·정부24에서 수수료 없이 발급된다(정부24 민원안내). 직전 해에 소득이 처음 생겨 증명서로 확인이 어려우면 원천징수영수증 같은 서류로 대신할 수 있다. 19세 이상이고 400만원 대상이 아니면 시행령상 따로 낼 서류는 없다.
연장하면 무엇이 다시 정해지나
법이 “가입일 또는 연장일”을 기준으로 삼는 것은 셋이다. 연장하는 날, 이 셋을 처음 가입할 때처럼 다시 본다.
| 비과세 한도 | 직전 해 소득으로 400만원인지 200만원인지 다시 정한다. 소득이 달라졌으면 한도도 바뀔 수 있다. 연장 전후 이익을 나눠 계산하는지는 조문에 적혀 있지 않다 |
| 가입 자격 | 연장일에 19세 이상(또는 15세 이상이면서 직전 해 근로소득 있음) |
| 금융소득종합과세 | 연장하는 해 직전 3년 중 한 번이라도 대상이었는지 |
세 번째는 이자·배당 합계가 한 해 2천만원(소득세법의 종합과세기준금액)을 넘은 적이 있는 사람만 해당한다. 법은 연장일이 속한 해 직전 3년 중 한 번이라도 그랬다면 ISA 과세특례를 “적용하지 아니한다”고 정해 두었다.
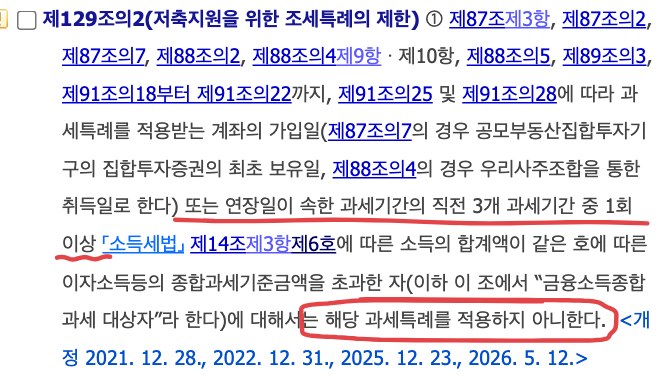
조문은 특례를 적용하지 않는다고만 하고, 연장 신청을 받는지나 연장 전에 쌓인 이익을 어떻게 처리하는지는 따로 적지 않았다. 해당할 수 있다면 연장 신청 전에 회사에 처리 방식부터 묻는다.
연장해도 그대로인 것은
| 3년 의무기간 | 법이 “최초로 계약을 체결한 날부터 3년”으로 센다. 연장한다고 3년이 다시 시작되지 않는다 |
| 세금 정산 | 법은 계약을 해지하는 날 세금을 계산해 떼게 했다. 연장은 해지가 아니라서 이때 세금을 떼지 않는다 |
| 납입 한도 | 총 1억원 그대로. 연장한 계좌에도 이 안에서 계속 넣을 수 있고, 연간 한도도 처음 가입한 해부터 이어서 센다 |
연간 한도가 어떻게 쌓이는지는 잊고 있던 ISA 찾는 법에, 세금이 어떤 순서로 계산되는지는 ISA 만기 세금 계산법에 정리했다.
연장하지 않으면 어떻게 되나
연장하지 않으면 만기일에 계약이 끝나고, 그때까지 계좌에서 난 이익으로 세금을 한 번 정산한다. 만료일부터 60일 안에 잔액을 연금계좌로 넣으면, 넣은 금액의 10%(최대 300만원)만큼 그해 연금계좌 세액공제 대상 납입 한도가 늘어난다.
2천만원을 옮기면 200만원, 3천만원 이상이면 300만원이 늘어난다. 두 해에 나눠 넣으면 두 해를 합쳐 300만원까지다. 만기 때 들고 있던 ETF나 예금을 어떻게 처리하는지는 회사마다 다르다.
연장하면 연금계좌로 못 옮기나
가입하고 3년이 지났다면 연장한 뒤에도 만기 전에 연금계좌로 옮길 수 있다. 가입한 날부터 3년이 되는 날 이후 잔액을 연금계좌로 넣으면, 법은 넣은 날 ISA 계약기간이 끝난 것으로 본다.
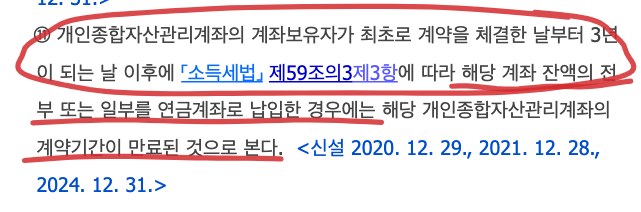
그러니 만기를 길게 잡아도 연금계좌로 옮기는 길은 남아 있고, 위의 세액공제 한도 혜택도 같다. 다만 잔액의 “일부”만 옮겨도 법은 그날 ISA 계약기간이 끝난 것으로 본다. 옮기지 않은 돈을 어떻게 처리하는지는 회사마다 다를 수 있다.
나는 연금계좌로 옮기지 않고 연장했고, 총 납입한도 1억원까지 계속 모을 생각이다. 중도인출은 아직 해 본 적이 없다.
얼마나 길게 연장할 수 있나
법은 계약기간이 “3년 이상”이어야 한다는 하한만 정해 두었다. 회사가 정한 단위나 상한이 있을 수 있으니 신청 화면에서 확인한다.
8월에 나온 세제개편 원안에는 계약기간을 최대 5년으로 묶고, 이를 계약을 연장하는 경우부터 적용하는 방안이 있었다. 9월 1일 정부안에서는 빠졌고, 11월 2일까지 국회 통과 소식은 없다. 자세한 내용은 ISA 5년 제한, 9월 정부안에서 빠졌다에 정리했다.
2026년 11월 2일 기준.
참고한 자료
- 조세특례제한법 제91조의18(개인종합자산관리계좌에 대한 과세특례)
- 조세특례제한법 제129조의2(저축지원을 위한 조세특례의 제한)
- 조세특례제한법 시행령 제93조의4
- 소득세법 제14조(과세표준의 계산)
- 소득세법 제59조의3(연금계좌세액공제)
- 소득세법 시행령 제118조의2
- 정부24, 소득확인증명서(개인종합자산관리계좌 가입용) 발급
- 재정경제부 「2026년 세제개편안」 발표 — 상세본·문답자료 (2026.8.3)
- 재정경제부 「2026년 세제개편안」 정부안 확정 (정책브리핑, 2026.9.1)
이 글은 금융 자격이 없는 개인 투자자가 공개 자료와 자기 경험을 정리한 것이며, 특정 상품의 가입·매매를 권하지 않습니다.