결론부터 말하면 중소기업에 취업한 청년은 그 회사에서 받는 근로소득세의 90%를 5년 동안 감면받는다. 60세 이상, 장애인, 경력단절 근로자는 3년 동안 70%다. 둘 다 한 해에 200만원까지다(조세특례제한법 제30조). 받으려면 회사에 감면신청서를 내야 하고, 연말정산에서 감면을 넣지 못한 해는 경정청구로 5년 안에 고칠 수 있다.
다만 지금 법은 2026년 12월 31일까지 취업한 사람에게만 적용된다. 2026년 8월 정부 세제개편안에 이 기한을 2029년 말까지 늘리고 지방 근무는 기간을 더 늘리는 안이 들어 있지만, 10월 30일까지 국회를 통과했다는 소식은 찾지 못했다.
누가 감면을 받나
| 대상 | 감면율 | 기간 | 한도 |
|---|---|---|---|
| 청년(계약일 기준 15~34세, 병역은 6년까지 빼고 계산) | 90% | 5년 | 연 200만원 |
| 60세 이상, 장애인, 경력단절 근로자 | 70% | 3년 | 연 200만원 |
청년은 근로계약을 맺은 날 기준 15세 이상 34세 이하다. 현역병, 사회복무요원, 장교·부사관으로 복무한 기간은 6년까지 나이에서 빼 준다. 군대를 2년 다녀왔다면 36세에 계약해도 34세로 보는 셈이다.
60세 이상, 장애인, 경력단절 근로자도 대상이다. 감면율과 기간만 청년과 다르다(70%, 3년). 60세 이상도 근로계약을 맺은 날 나이로 본다.
경력단절 근로자는 법이 따로 정의해 두었다(조세특례제한법 제29조의8 제2항). 같은 회사에서 1년 이상 일하다 결혼, 임신, 출산, 육아, 자녀 교육, 가족 돌봄 때문에 그만둔 사람이어야 한다. 그만둔 날부터 2년 이상 15년 미만이 지나야 하고, 그 회사 최대주주나 그 특수관계인이 아니어야 한다. 그만둔 지 1년 만에 다시 일하면 아직 경력단절 근로자가 아니다.
계약직도 일용근로자만 아니면 대상에서 빠지지 않는다. 시행령의 제외 목록에 계약 기간 조건은 없다.
회사가 중소기업이라고 다 되는 건 아니다. 시행령이 업종을 23개로 정해 두었다. 제조업, 건설업, 도소매업, 정보통신업, 숙박·음식점업 같은 업종은 들어가지만, 그 안에서도 주점, 가상자산 매매·중개업, 부동산 임대업, 수의업 같은 곳은 빠진다. 금융·보험업, 법무·회계 같은 전문서비스업은 목록에 없다. 국가, 지방자치단체, 공공기관, 지방공기업도 제외다.
사람 쪽 제외도 있다. 임원, 회사 최대주주와 그 가족, 일용근로자, 그리고 국민연금·건강보험을 직장에서 내고 있지 않은 사람은 대상이 아니다.
얼마나 줄어드나
청년은 근로소득 산출세액의 90%, 60세 이상·장애인·경력단절 근로자는 70%를 감면받고, 감면은 한 해 200만원에서 멈춘다. 회사가 하나뿐이고 다른 소득이 없으면 산출세액에 이 감면율을 그대로 곱한 값이 감면세액이다.
청년이면 산출세액이 약 222만원을 넘을 때부터 한도에 걸린다. 과세표준으로 치면 약 2,320만원이다. 과세표준이 3,000만원이면 산출세액은 324만원이고 90%는 291만원이 넘지만, 감면은 200만원에서 멈춘다. 그보다 아래면 산출세액의 90%를 그대로 감면받는다. 70% 대상자는 산출세액 약 286만원, 과세표준 약 2,745만원부터 한도에 걸린다.
그런데 감면세액만큼 세금이 줄어드는 건 아니다.
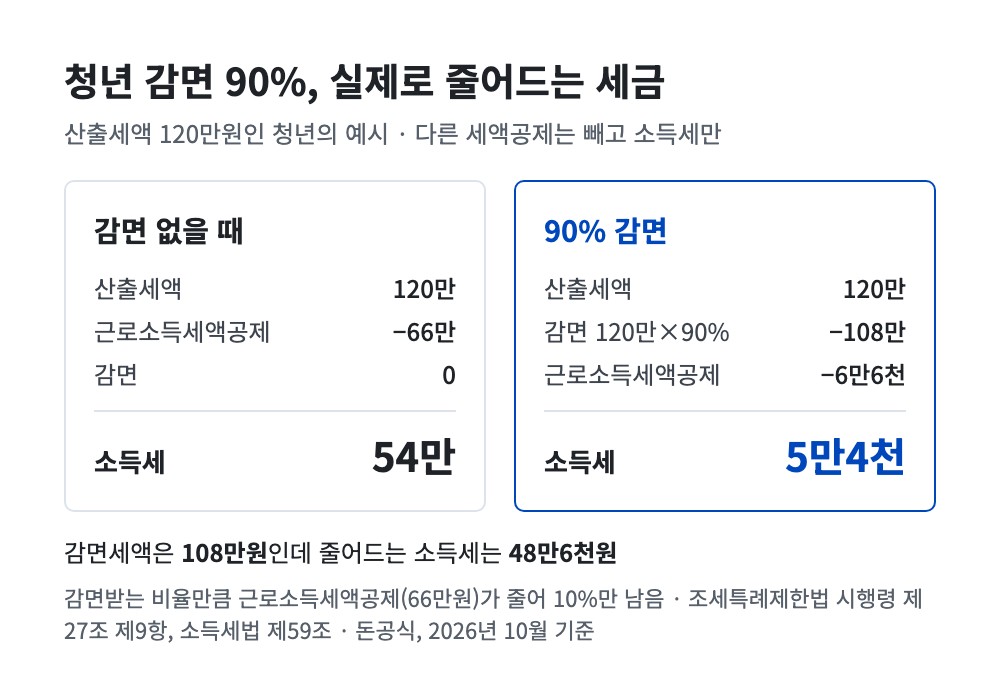
감면을 받으면 근로소득세액공제도 감면받는 비율만큼 줄어든다(시행령 제27조 제9항). 위 예시에서 감면이 없으면 근로소득세액공제 66만원을 빼고 54만원을 낸다. 90% 감면을 받으면 근로소득세액공제가 10%인 6만6천원만 남는다. 그래서 감면세액은 108만원인데, 실제로 줄어드는 소득세는 48만6천원이다.
48만6천원은 감면이 없었다면 냈을 54만원의 90%다. 그러니 “산출세액의 90%를 깎아 준다”보다 “근로소득세액공제까지 빼고 남은 세금의 90%가 줄어든다”로 이해하는 쪽이 계산에 맞다. 근로소득세액공제는 원래 모든 직장인이 받는 공제라, 감면을 받는 비율만큼 그쪽이 줄어드는 구조다. 다만 이 관계는 감면이 200만원 한도 안에 있고, 다른 세액공제를 빼고 본 경우다. 한도에 걸리면 줄어드는 비율이 90%보다 작아진다.
감면은 언제 끝나나
법은 감면기간을 취업일부터 5년(청년)이나 3년이 “되는 날이 속하는 달까지”로 정했다. 날짜가 아니라 달 단위로 끝난다. 2024년 3월 15일에 취업한 청년이면 5년이 되는 날은 2029년 3월 15일이고, 그 달인 2029년 3월분 월급까지 감면이다.
중간에 군대를 다녀온 청년에게는 따로 정한 규칙이 있다. 병역을 마치고 1년 안에 군대 가기 전 다니던 중소기업에 복직하면 복직한 날부터 2년이 되는 달까지 감면한다. 복직한 날이 처음 취업한 날부터 5년이 안 지났으면 처음 취업한 날부터 7년이 되는 달까지로 늘어난다. 복직이 빠를수록 기간을 더 남겨 받는 구조다.
감면기간 안이어도 그해 소득이 적어 낼 세금이 없으면 감면받을 것도 없다. 감면은 그해 계산된 세금에서 깎는 방식이다.
다른 소득이 있으면 어떻게 계산하나
부업 소득이나 다른 회사 급여가 함께 있으면 감면세액을 비율로 나눈다. 전체 산출세액에 “근로소득금액 ÷ 종합소득금액”을 곱하고, 다시 “감면 대상 중소기업 총급여 ÷ 내 전체 총급여”를 곱한 뒤 감면율을 곱한다(시행령 제27조 제8항). 200만원 한도는 같다.
예를 들어 감면 대상 회사 급여가 전체 급여의 절반이면, 감면도 근로소득 몫 세금의 절반에만 붙는다. 근로소득세액공제도 같은 식으로 감면받은 비율만큼 줄어든다(같은 조 제9항).
드문 경우
- 회사가 여러 사업을 하면 “주된 사업”이 대상 업종인지로 본다
- 국민연금 가입 대상이 아닌 사람, 건강보험 직장가입자가 될 수 없는 사람은 보험료 납부 조건을 따지지 않는다
- 2011년 이전에 그 회사에 취업했던 사람이 계약 연장 등으로 다시 취업한 경우는 감면이 없다(경력단절 근로자는 예외)
신청은 어떻게 하나
회사에 감면신청서를 낸다. 시행령은 취업한 달의 다음 달 말일까지 내라고 정해 두었다. 신청서에는 병역을 마쳤다면 복무기간 증명 서류를 붙인다. 회사는 신청을 받은 다음 달부터 감면율을 적용해 월급에서 세금을 뗄 수 있고, 신청받은 달의 다음 달 10일까지 감면 대상 명단을 세무서에 낸다.
이미 퇴사했으면 회사 대신 주소지 관할 세무서에 신청할 수 있다(법 제30조 제2항 단서).
신청을 놓쳤으면 돌려받을 수 있나
요건을 갖춘 해라면 돌려받을 수 있다. 연말정산 때 감면을 넣지 못했으면 경정청구로 고칠 수 있고, 기한은 연말정산 세금 납부기한이 지난 뒤 5년이다. 2026년 10월 지금이면 2021년분부터 2025년분까지 청구할 수 있다. 2021년분은 2027년 3월 10일 무렵 기한이 끝난다. 경정청구 방법은 경정청구 기간과 방법 글에 따로 정리했다.
지난해 몫에는 그해 법이 적용된다. 한 해 한도는 지금 200만원이지만, 2022년 4월 시행본까지는 150만원이었다. 2021~2022년분을 청구한다면 한도를 150만원으로 보고 계산해야 한다.
반대로 요건이 안 되는데 감면을 받았다가 세무서가 확인하면, 덜 낸 세금의 105%를 다시 낸다. 회사가 통지를 받은 뒤 월급에서 더 떼고, 퇴사했으면 주소지 세무서가 본인에게 바로 부과한다.
이직하면 감면기간이 새로 시작되나
새로 시작되지 않는다. 법은 감면기간을 “소득세를 감면받은 최초 취업일부터” 센다고 정했다. 다른 중소기업으로 옮겨도, 같은 회사에 다시 들어가도, 합병이나 사업 양도로 고용이 넘어가도 처음 감면받은 날부터 5년(또는 3년)이다.
그러니 첫 회사에 들어간 날부터 5년 안의 남은 기간만 새 회사에서 받는다. 중간에 쉰 기간도 그 5년 안에 들어간다. 옮긴 회사도 대상 업종의 중소기업이어야 하고, 원천징수를 새 회사가 하니 새 회사에 다시 신청한다.
2027년 이후 취업하면
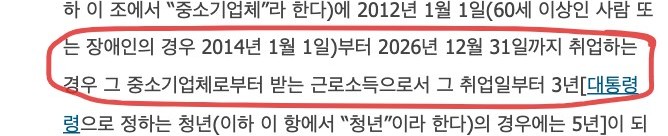
지금 법만 보면 2027년 1월 1일 이후 취업자는 대상이 아니다. 2027년부터 시행되는 개정본에도 이 기한은 그대로 2026년 12월 31일이다.
헷갈리기 쉬운 건 기한이 “취업” 기준이라는 점이다. 2026년 안에 취업한 청년은 2027년 이후에도 남은 5년을 그대로 받는다. 2026년 12월에 취업했다면 2031년 12월분 월급까지다. 끊기는 건 2027년 이후 새로 취업하는 사람이다.
정부가 2026년 8월 3일 발표한 세제개편안에는 이 기한을 2029년 말까지 3년 늘리는 안이 들어 있다. 지방 중소기업 우대도 함께 들어갔다. 보도에 따르면 청년 감면기간은 수도권 5년을 유지하고, 비수도권 광역시 등은 6년, 기타 비수도권은 7년, 기타 비수도권 가운데 우대지역(주로 인구감소지역·낙후지역)은 10년으로 늘린다. 60세 이상·장애인·경력단절 근로자는 기간 3년은 그대로 두고 감면율을 지역에 따라 70%에서 최대 90%로 올린다.
| 지역(정부안 유형) | 청년 감면기간 | 60세 이상 등 감면율 |
|---|---|---|
| 수도권 | 5년(지금과 같음) | 70%(지금과 같음) |
| 비수도권 광역시, 수도권 우대지역 | 6년 | 75% |
| 기타 비수도권, 비수도권 광역시 우대지역 | 7년 | 80% |
| 기타 비수도권 우대지역 | 10년 | 90% |
자료: 서울신문(2026.8.7), 서플 보도의 2026년 세제개편안 정리. 국회 통과 전 정부안
이 안은 국회 심의를 거쳐야 확정된다. 이미 감면을 받고 있는 사람에게도 새 기간이 적용되는지, 200만원 한도가 바뀌는지는 기사에 나오지 않았다.
2026년 10월 30일 기준.
참고한 자료
- 조세특례제한법 제30조(중소기업 취업자에 대한 소득세 감면)
- 조세특례제한법 시행령 제27조
- 소득세법 제59조(근로소득세액공제)
- 서울신문, 지방 중소기업 취업 청년 소득세 90% 감면 최대 10년 (2026.8.7)
이 글은 금융 자격이 없는 개인 투자자가 공개 자료와 자기 경험을 정리한 것이며, 특정 상품의 가입·매매를 권하지 않습니다.