근로장려금은 일은 하는데 소득이 적은 가구에 국세청이 주는 장려금이다. 세금을 깎아 주는 공제가 아니라, 요건을 맞추면 환급 방식으로 계좌에 들어온다. 총소득은 배우자가 있으면 부부 것을 합쳐 본다.
- 단독가구: 총소득 2,200만원 미만, 최대 165만원
- 홑벌이 가구: 3,200만원 미만, 최대 285만원
- 맞벌이 가구: 4,400만원 미만, 최대 330만원
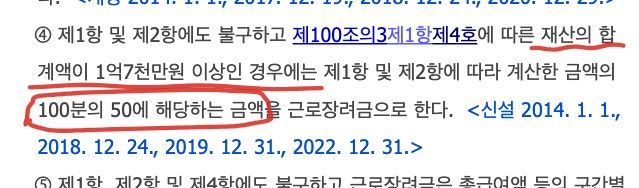
가구 재산은 부채를 빼지 않고 2억4천만원 미만이어야 한다. 1억7천만원 이상이면 계산한 금액의 절반만 준다.
5월 안내 문자를 놓쳤어도 아직 늦지 않았다. 2025년 소득분은 2026년 12월 1일까지 기한 후 신청을 받는다. 대신 95%만 준다.
가구 유형은 어떻게 나누나
단독가구냐 홑벌이냐에 따라 소득 기준이 1천만원 차이 난다. 국세청 기준은 이렇다.
- 단독가구: 배우자도, 18세 미만 부양자녀도, 70세 이상 직계존속(부모·조부모 등)도 없는 가구
- 홑벌이 가구: 배우자의 총급여액 등이 300만원 미만인 가구. 배우자가 없어도 18세 미만 부양자녀가 있거나, 70세 이상 직계존속이 있으면(연간 소득금액 100만원 이하이고 주민등록상 같이 살며 생계를 같이 하는 경우) 홑벌이다
- 맞벌이 가구: 나와 배우자 모두 총급여액 등이 300만원 이상인 가구
그러니까 배우자가 없어도 70세 넘은 어머니와 주민등록상 같이 살며 생계를 같이 하고, 어머니의 소득금액이 100만원 이하라면 홑벌이 가구다. 소득 기준이 3,200만원으로 올라가고 최대액도 285만원이 된다. 같은 총급여 1,500만원이 홑벌이라면 법 산식으로 285만원 − 100만원 × 285/1,800, 약 269만2천원이다.
총소득과 총급여액 등
자격은 “총소득”으로, 금액은 “총급여액 등”으로 본다. 둘이 다르다.
총소득은 이걸 다 더한다.
- 근로소득: 총급여액
- 사업소득: 수입금액에 업종별 조정률을 곱한 금액(국세청 조정률표에서 업종별로 20~90%, 인적용역은 90%)
- 종교인소득: 수입금액
- 기타소득: 수입금액에서 필요경비를 뺀 금액
- 이자·배당·연금소득: 수입금액
비과세 소득, 퇴직소득, 양도소득은 넣지 않는다.
총급여액 등은 근로·사업·종교인소득만 더한다. 이자가 있으면 자격 판단에는 들어가지만 금액 계산에는 안 들어간다는 뜻이다. 그리고 부모 가게에서 받은 월급처럼 본인·배우자의 직계존비속에게 받은 근로소득, 사업자등록 없이 번 사업소득(원천징수되는 인적용역 소득은 제외), 부동산임대 소득은 총급여액 등에서 빠진다.
얼마를 받나
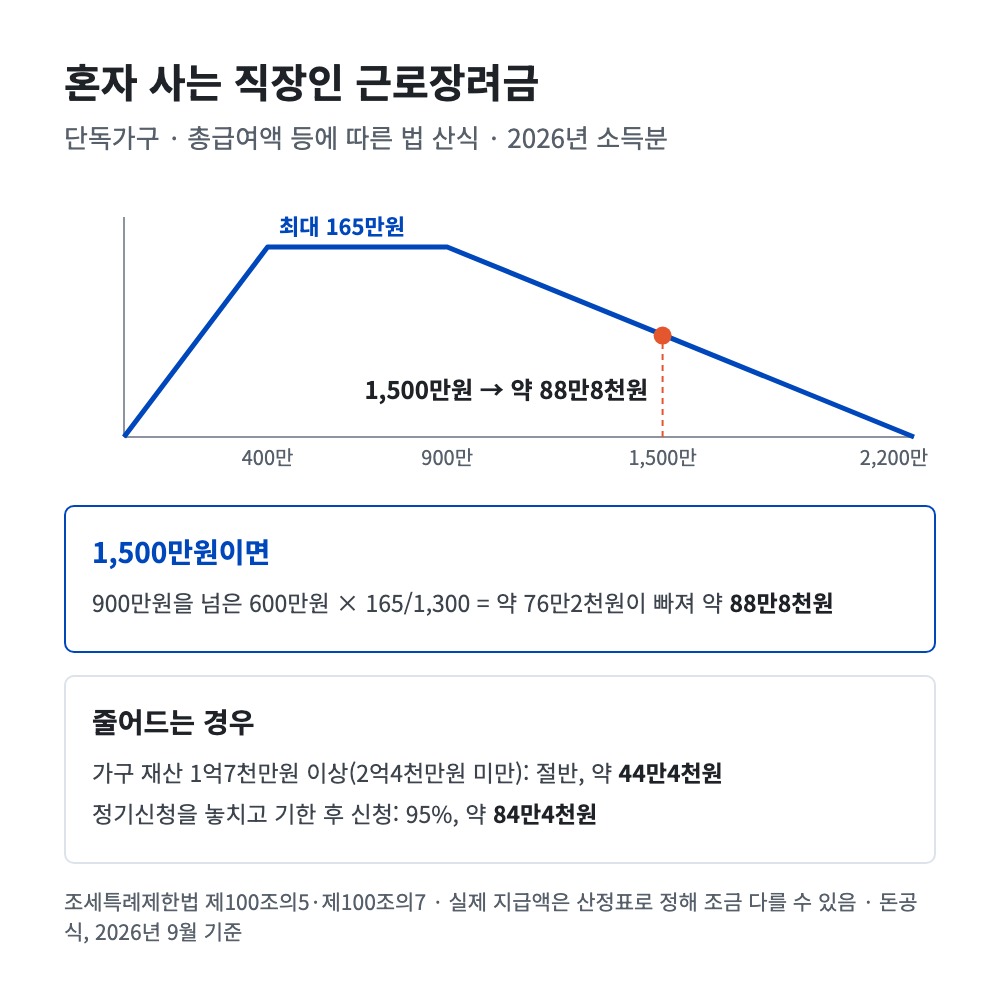
소득이 늘수록 받는 돈이 늘다가, 일정 구간에서 최대액을 받고, 그 뒤로 줄어드는 모양이다(조세특례제한법 제100조의5). 기준은 “총급여액 등”이다.
| 가구 | 최대액과 받는 구간 | 0이 되는 곳 |
|---|---|---|
| 단독 | 165만원 (400만~900만원) | 2,200만원 |
| 홑벌이 | 285만원 (700만~1,400만원) | 3,200만원 |
| 맞벌이 | 330만원 (800만~1,700만원) | 4,400만원 |
최대액 구간 앞에서는 번 만큼 비례해서 늘고, 뒤에서는 0이 되는 곳까지 일정하게 줄어든다. 혼자 사는 직장인이 총급여 1,500만원이면 900만원을 600만원 넘었으니 600만원 × 165/1,300, 약 76만2천원이 빠져 약 88만8천원이다. 실제 지급액은 구간별 산정표로 정해서 조금 다를 수 있다.
그럼 소득이 적을수록 많이 받을까? 400만원 미만 구간에서는 오히려 벌수록 더 받는다. 애초에 이름이 “근로” 장려금이라, 일해서 번 만큼 올라가다가 최대액에 닿는 구조다.
계산액이 1만5천원 미만이면 주지 않는다. 늘어나는 앞 구간에서 계산액이 1만5천원 이상 10만원 미만이면 10만원을, 줄어드는 끝 구간에서 1만5천원 이상 3만원 미만이면 3만원을 준다.
재산은 어디까지 세나
정기신청 기준으로 소득이 난 해의 6월 1일 현재 가구원 모두의 재산을 합친다. 2025년 소득분은 2025년 6월 1일 기준이었다.
- 주택·토지·건물(시가표준액), 승용차(시가표준액, 영업용 제외)
- 전세금: 주택은 기준시가의 55%와 실제 전세금 중 작은 금액. 부모·자녀 등 직계존비속에게 빌린 집은 주택가액의 100%로 본다
- 예금 같은 금융자산, 주식 같은 유가증권, 회원권, 분양권 같은 부동산을 취득할 권리
대출을 끼고 산 집이면 대출만큼 빼 줄까? 부채는 빼지 않아서 시가표준액 전체가 재산이다. 합계가 2억4천만원 이상이면 받을 수 없고, 1억7천만원 이상 2억4천만원 미만이면 절반만 받는다.
받을 수 없는 사람
소득과 재산 요건을 채워도 다음이면 신청할 수 없다(국세청 신청자격).
- 12월 31일 현재 대한민국 국적이 없는 사람(한국인과 결혼했거나 한국 국적 부양자녀가 있으면 가능)
- 그해 다른 사람의 부양자녀였던 사람
- 전문직 사업자와 그 배우자
- 12월 31일 현재 계속 근무 중인 상용근로자(일용근로자 제외)로서 월평균 근로소득이 500만원 이상인 사람과 그 배우자
언제 신청하고, 언제 들어오나
2025년 소득분을 예로 들면 이렇다.
| 신청 | 기간 | 받는 금액 |
|---|---|---|
| 정기신청 | 2026년 5월 1일~6월 1일 | 계산액 전부. 근로·사업·종교인 소득 모두 |
| 기한 후 신청 | 2026년 6월 2일~12월 1일 | 95% (1,500만원 단독가구면 약 84만4천원) |
| 반기신청 | 상반기분 그해 9월 1~15일, 하반기분 다음 해 3월 1~15일 | 근로소득만 있을 때. 상반기분으로 35% 먼저 |
정기신청은 신고기한이 지난 뒤 3개월 안에 결정하고(사유가 있으면 2개월까지 늘릴 수 있다), 결정일부터 30일 안에 준다. 기한 후 신청의 95%는 조세특례제한법 제100조의7 제2항에 있다.
반기신청은 그 반기에 근로소득만 있는 사람이 쓰는 방법이다. 사업소득이나 종교인소득도 있는데 반기신청을 했다면, 다음 해 5월 정기신청을 한 것으로 본다(조세특례제한법 제100조의6 제3항). 상반기에 신청하면서 원하면 하반기분도 신청한 것으로 본다. 상반기분은 신청기한 뒤 3개월 안에 결정하고 15일 안에 준다. 하반기분은 연간 계산액에서 이미 받은 상반기분을 뺀 금액이고, 다음 해 6월 30일까지 연간 소득으로 다시 정산한다. 하반기에 소득이 늘었다면 받은 상반기분 일부를 돌려내야 할 수 있다.
2026년 소득분이라면 상반기 반기신청(2026년 9월 1~15일)은 이미 지났다. 남은 건 2027년 3월 하반기 반기신청과 2027년 5월 정기신청이다.
신청은 홈택스(모바일·PC), ARS(1544-9944), 안내문의 QR코드로 한다. 안내문은 대상자로 보인다는 알림일 뿐이라, 안내문이 없어도 요건을 채우면 홈택스에서 직접 입력해 신청할 수 있다. 신청안내 대상자가 신청 기간에 자동신청에 미리 동의하면, 다음 2년 동안 다시 안내 대상이 되고 요건을 채운 해에는 자동으로 신청된다.
체납한 국세가 있으면 받을 돈의 30%까지 체납액에 먼저 충당한다. 받은 근로장려금 중 일정액 이하는 압류할 수 없다.
2027년부터 바뀔 수 있는 것
2026년 8월 세제개편안에 기준과 금액을 모두 올리는 안이 들어 있고, 9월 1일 국무회의를 거쳐 확정된 정부안에서도 이 부분은 바뀌지 않았다.
| 가구 | 지금 | 개편안 |
|---|---|---|
| 단독 | 2,200만원 미만, 최대 165만원 | 2,600만원 미만, 최대 180만원 |
| 홑벌이 | 3,200만원 미만, 최대 285만원 | 3,700만원 미만, 최대 310만원 |
| 맞벌이 | 4,400만원 미만, 최대 330만원 | 5,200만원 미만, 최대 360만원 |
2027년 소득분부터다. 정기신청으로는 2028년 5월, 근로소득만 있으면 2027년 9월 반기신청부터 해당된다. 국회를 통과해야 시행되고, 10월 4일 현재 정기국회 심사를 기다리는 단계다. 개편안 산식대로면 총급여 1,500만원 단독가구는 180만원 − 600만원 × 180/1,700으로 약 116만5천원이 된다. 지금보다 27만원 남짓 많다.
2026년 10월 4일 기준.
참고한 자료
- 국세청, 근로장려금 소개
- 국세청, 근로·자녀장려금 신청자격
- 국세청, 근로·자녀장려금 신청기간 및 방법
- 조세특례제한법 제100조의3(근로장려금의 신청자격)
- 조세특례제한법 제100조의5(근로장려금의 산정)
- 조세특례제한법 제100조의6(근로장려금의 신청 등)
- 조세특례제한법 제100조의7(근로장려금의 결정)
- 조세특례제한법 제100조의8(근로장려금의 환급 및 정산 등)
- 재정경제부, 2026년 세제개편안 정부안 확정 (2026.9.1)
- 한국세정신문, 근로장려금 문턱은 낮추고 지원은 더 두텁게 (2026.9.16)
- 재정경제부 「2026년 세제개편안」 상세본 (2026.8.3)
이 글은 관련 자격이 없는 개인이 공개 자료를 정리한 것입니다. 개인 상황에 따라 적용이 다를 수 있으니 신청·신고 전에 담당 기관에 확인하세요.