결론부터 말하면, 현행법대로면 2027년부터 1년 동안 코인을 팔거나 빌려줘서 번 돈에서 250만원을 빼고 소득세 20%를 낸다. 지방소득세까지 합치면 22%로 보도가 된다. 1년 수익이 1,000만원이면 소득세 150만원, 지방소득세까지 165만원이다. 2027년 전부터 가진 코인은 2026년 12월 31일 시가와 실제로 산 값 중 큰 금액을 산 값으로 보기 때문에, 현행법 기준으로는 2026년 말까지 오른 부분에 세금이 붙지 않는다. 다만 여야 양쪽에서 시행을 미루는 법안이 나와 있어서, 세법을 한꺼번에 처리하는 11월 말~12월 초 국회에서 바뀔 수 있다.
코인 세금은 2020년 12월 소득세법에 들어왔다. 처음엔 2022년 시행이었는데, 국회가 2021년·2022년·2024년 말 세 번 법을 고쳐 미뤄서 지금은 2027년 1월 1일부터다. 2026년 12월 31일 시가를 산 값으로 쳐 주는 조항도 이 세 번의 개정 때 함께 고쳐졌다. 국회에 다시 미루거나 없애자는 법안이 올라와 있지만 10월 16일 현재 통과된 것은 없다.
코인 과세는 언제부터인가?
현행법상 2027년 1월 1일부터다. 2027년에 코인을 팔거나 빌려줘서 번 돈이 첫 과세 대상이고, 그다음 해인 2028년 5월 종합소득세 확정신고 때 신고한다. 코인을 갖고만 있을 때는 세금이 없다. 과세 대상은 팔거나 빌려줘서 생긴 소득이다. 같은 이유로 시행일 전인 2026년 안에 팔아 생긴 수익은 2027년 시행 예정인 가상자산소득 과세의 대상에는 들어가지 않는 것으로 읽힌다. 2027년 전부터 가진 코인을 2026년 말 시가로 쳐 주는 조항도 이런 구조를 전제로 한다.
바뀔 가능성은 있다. 국민의힘에서는 과세 조항을 지우자는 법안과 시행을 미루자는 법안이 나왔고, 그중 하나는 2030년부터 시행하도록 3년 미루는 안입니다. 10월 15일에는 더불어민주당 의원도 사실상 2년 유예하는 개정안을 낼 예정이라는 보도가 나왔다. 정부는 국정감사에서 국회·전문가·업계 의견을 폭넓게 듣겠다고 했고, 국세청은 과세 기준 고시를 11월에 발표하도록 준비 중이라고 밝혔다(시대일보 보도).
시행일 전에 법이 바뀌지 않으면 2027년 1월 1일에 그대로 시작한다.
코인 세금은 얼마인가?
1년 동안 코인으로 번 돈을 모두 더해 250만원을 빼고 20%를 곱한다. 다른 소득과 합치지 않고 따로 계산하는 분리과세다. 법에 적힌 숫자는 250만원과 20%이고, 보도는 지방소득세를 더해 22%로 소개한다.
여기서 “번 돈”은 판 값에서 산 값과 거래 수수료 같은 부대비용을 뺀 금액입니다. 아래 표는 부대비용이 없고, 2027년 전부터 가진 코인은 산 값 기준을 반영한 뒤의 수익이라고 가정했다.
| 1년 수익 | 과세 대상 | 소득세 | 지방세 포함 |
|---|---|---|---|
| 250만원 | 0원 | 0원 | 0원 |
| 500만원 | 250만원 | 50만원 | 55만원 |
| 1,000만원 | 750만원 | 150만원 | 165만원 |
| 3,000만원 | 2,750만원 | 550만원 | 605만원 |
22%라는 숫자 때문에 수익의 5분의 1 넘게 떼이는 것처럼 들린다. 실제로 수익 대비 비율을 계산해 보면 다르다. 수익 500만원이면 55만원으로 11%, 1,000만원이면 165만원으로 16.5%, 3,000만원이면 605만원으로 약 20.2%다. 250만원 공제가 앞에서 빠지기 때문에, 수익이 작을수록 실제 비율은 22%보다 한참 낮고 수익이 커질수록 22%에 가까워진다.
한 해 수익이 250만원 이하라면 계산상 낼 세금은 0원이다. 여기서 수익은 그해 판 코인 전체의 이익에서 손실을 빼고 빌려줘서 받은 소득까지 더한 연간 금액이라, 이익이 300만원이어도 같은 해 손실이 100만원 있으면 200만원으로 세금이 없다.
조문은 한 해의 가상자산소득금액 전체에서 250만원을 빼도록 적혀 있다. 그래서 코인 종류나 거래소마다 따로 250만원씩 빼는 구조로는 읽히지 않는다.
2027년 전부터 가진 코인은 어떻게 계산하나?
2027년 1월 1일 전에 이미 가진 코인은 “2026년 12월 31일 시가”와 “실제로 산 값” 중 큰 금액을 산 값으로 본다.
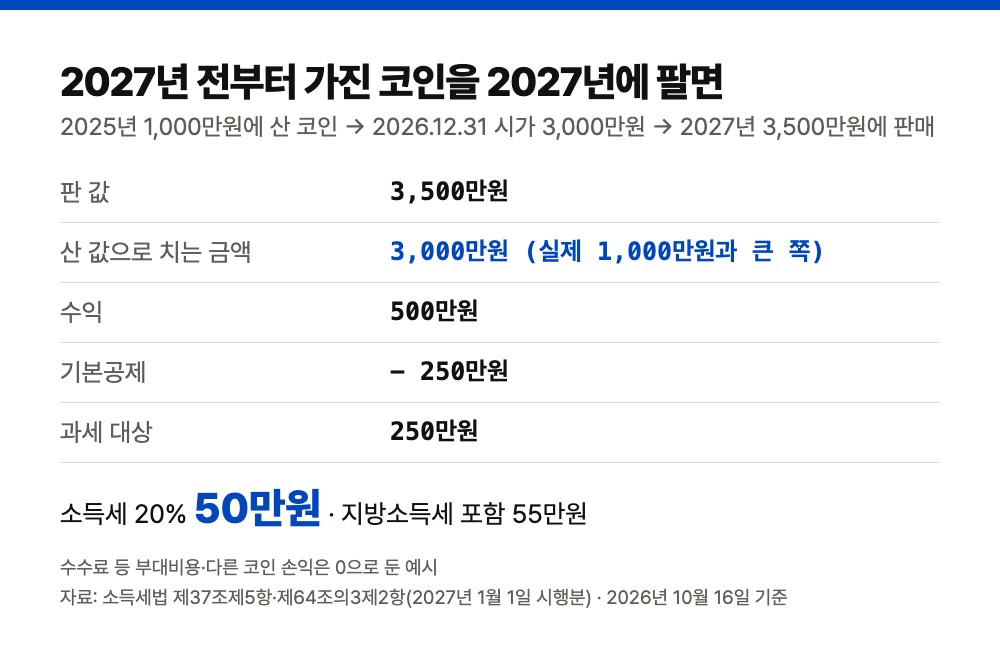
예를 들어 2025년에 1,000만원을 주고 산 코인이 2026년 12월 31일에 시가 3,000만원이고, 2027년에 3,500만원에 판다고 하자. 직관적으로는 2,500만원을 벌었으니 그만큼 세금이 붙을 것 같습니다. 계산해 보면 산 값을 3,000만원으로 봐서 수익은 500만원이고, 250만원을 빼면 과세 대상은 250만원이다. 소득세 50만원, 지방소득세까지 55만원이다(부대비용과 다른 코인 손익은 0으로 가정).
2026년 말 시가가 실제로 산 값보다 낮으면 실제로 산 값이 기준이다. 시가가 내려갔다고 산 값이 낮춰 잡히지는 않는다.
2027년 이후에 산 코인은 실제로 산 값을 쓴다. 2027년 3월에 2,000만원어치를 사서 9월에 2,600만원에 팔았다면 수익은 600만원이다(수수료와 그해 다른 코인 손익은 0으로 가정). 250만원을 빼면 과세 대상은 350만원, 소득세는 70만원이고 지방소득세까지 77만원이다. 다만 법이 정한 사유로 실제 산 값을 확인하기 어려우면, 같은 종류 코인을 판 금액 전체에 50% 이하에서 대통령령이 정한 비율을 곱해 필요경비로 볼 수 있다. 이 경우 부대비용은 따로 빼지 않습니다.
손해 본 코인은 어떻게 되나?
조문은 한 해 동안의 총수입에서 필요경비를 빼서 소득을 계산한다. 그래서 같은 해에 A 코인으로 800만원을 벌고 B 코인으로 300만원을 잃었다면 그해 소득은 500만원으로 읽힌다. 250만원을 빼면 과세 대상은 250만원, 소득세 50만원이다. B 코인 손실이 없었다면 과세 대상이 550만원이라 소득세가 110만원이니, 같은 해에 판 손실 코인이 소득세를 60만원(지방소득세 포함 66만원) 줄인 셈이다.
그럼 손실 난 코인을 연말에 팔아 두면 유리할까? 과세가 시작된 뒤 같은 해에 수익이 있다면, 실현한 손실이 반영돼 세액이 줄 수 있다는 계산은 나온다. 다만 판 날이 어느 해에 들어가는지, 바로 다시 사는 거래를 어떻게 보는지는 이번에 확인하지 못했다.
다음 해로 손실을 넘기는 이월공제 규정은 이번에 확인한 조문에 없었다. 보도에서도 결손금 이월공제가 없다는 점이 과세 반대 측의 논점으로 꼽힌다.
신고는 언제 어떻게 하나?
2027년에 생긴 코인 소득은 2028년 5월 1일부터 31일까지 종합소득 과세표준확정신고 때 신고한다. 법은 가상자산소득이 있는 경우에도 이 확정신고 조항을 적용한다고 따로 적어 두었다.
그래서 월급만 받아 연말정산으로 세금이 끝나던 직장인도, 그해 코인 소득이 있으면 5월 신고를 한 번 더 하게 되는 것으로 읽힌다. 다만 코인 세금은 근로소득과 합치지 않고 따로 계산한다. 코인으로 돈을 벌었다고 월급에 붙는 세율 구간이 올라가지는 않는다는 뜻이다.
해외주식 세금과 무엇이 다른가?
숫자는 비슷하다. 해외주식 양도소득세도 1년 이익에서 250만원을 빼고 20%, 지방소득세까지 22%다. 한 해 단위로 계산하고, 같은 해에 판 종목끼리 손익을 합치는 것도 같다.
| 구분 | 해외주식 | 코인(2027년부터) |
|---|---|---|
| 소득 종류 | 양도소득 | 기타소득(분리과세) |
| 공제 | 1년 250만원 | 1년 250만원 |
| 세율 | 20%(지방세 포함 22%) | 20%(지방세 포함 22%로 보도) |
| 신고 | 다음 해 5월 양도소득세 확정신고 | 다음 해 5월 종합소득세 확정신고 |
| 2027년 전 보유분 | 이런 특례 확인 못 함 | 2026년 말 시가와 산 값 중 큰 금액 |
다른 점은 소득 종류다. 해외주식은 양도소득이고 코인은 기타소득이라, 250만원 공제도 따로 받는다. 같은 이유로 코인 손실을 해외주식 이익에서 빼거나 그 반대로 하는 조문은 이번에 확인한 범위에 없었다. 소액주주가 증권시장에서 판 국내 상장주식에는 양도소득세가 없는데, 코인은 수익이 250만원을 넘으면 소액이어도 세금이 붙는다는 점도 다르다. 해외주식 쪽 계산은 따로 정리해 둔 글이 있다.
이 글에서 확인하지 못한 것
2026년 12월 31일 시가를 어느 거래소 값으로 정하는지, 해외 거래소나 개인 지갑에 있는 코인과 코인끼리 바꾼 경우를 어떻게 보는지, 같은 코인을 여러 번 나눠 샀을 때 어느 산 값을 쓰는지는 이번에 본 조문만으로 답할 수 없었다. 스테이킹이나 에어드롭으로 받은 코인을 어떻게 계산하는지도 마찬가지다. 시행령과, 국세청이 11월 발표를 준비 중이라는 과세 기준 고시를 추가로 확인해야 하는 부분이다.
2026년 10월 16일 기준.
참고한 자료
- 소득세법 제21조(기타소득) — 2027년 1월 1일 시행분
- 소득세법 제37조(기타소득의 필요경비 계산) — 2027년 1월 1일 시행분
- 소득세법 제64조의3(분리과세기타소득에 대한 세액 계산의 특례) — 2027년 1월 1일 시행분
- 소득세법 제70조(종합소득과세표준 확정신고)
- 시대일보, 민주당도 ‘가상자산 과세 유예’ 법안 낸다 (2026.10.15)
- 뉴스1, 정성국, 가상자산 과세 3년 늦추는 법안 발의 (2026.8.10)
- 토큰포스트, 가상자산세 2027년 시행, 재경위 국감 오른다 (2026.9.6)
이 글은 관련 자격이 없는 개인이 공개 자료를 정리한 것입니다. 개인 상황에 따라 적용이 다를 수 있으니 신청·신고 전에 담당 기관에 확인하세요.